
住宅ローンが残っていても住み替えできる?「住み替えローン」の仕組みと注意点を徹底解説
住宅ローンが残っていても住み替えできる?「住み替えローン」の仕組みと注意点を徹底解説
こんにちは。
京都市伏見区の不動産【ヤマダ不動産 京都伏見店 株式会社MyHomeDo】です。
「子供が大きくなって手狭になったから広い一戸建てに引っ越したい」「転勤が決まったので今のマンションを売却して新しい土地で購入したい」など、ライフスタイルの変化に合わせて住み替えをご検討される方は非常に多くいらっしゃいます。
しかし、そこで多くの人が直面する大きな壁が「現在の住宅ローンがまだ残っている」という問題です。
原則として、不動産を売却するためには、引き渡し日までに住宅ローンを完済し、金融機関が設定している「抵当権(ていとうけん)」を抹消しなければなりません。今の家を売ったお金でローンがすべて完済できれば(アンダーローン)問題ありませんが、売却価格よりもローンの残債の方が多い状態(オーバーローン)になってしまうケースも少なくありません。
「手出しできる現金はないし、やっぱりローンが終わるまで住み替えは諦めるしかないのかな…」
そう思って足踏みされている方にぜひ知っていただきたいのが、「住み替えローン(買い替えローン)」という便利な仕組みです。
今回は、住宅ローンが残っていても理想の住み替えを実現できる「住み替えローン」の仕組みや、メリット・デメリット、利用する際の注意点について、不動産のプロが分かりやすく解説いたします。
※秘密厳守・査定は完全無料です。無理な営業は一切行いません。
図解で納得!「住み替えローン」の仕組みとは?
住み替えローンとは、一言で言うと「現在の住宅ローンの残債」と「新居の購入資金」をまとめて一つのローンとして借り入れることができる金融商品のことです。
先ほど触れた通り、自宅を売却して得たお金をすべてローンの返済に充てても、残債が残ってしまう状態(オーバーローン)の場合、本来であれば足りない分を自己資金(現金)で補填して完済しなければ、家を売ることはできません。
しかし、この住み替えローンを利用すれば、売却しても返しきれなかったローンの残債分を、新しい家の購入資金に上乗せして借りることができるのです。
【住み替えローンの資金イメージ】
購入資金
(物件価格+諸経費)
(売却額で
返しきれなかった分)
での総借入額
(まとめて融資!)
例えば、今の家のローン残高が3,000万円あり、売却価格が2,500万円だったとします。
この場合、500万円の残債が発生します。ここで4,000万円の新居を購入しようとした場合、新居の4,000万円+旧居の残債500万円=合計4,500万円を「住み替えローン」として借り入れる、というイメージです。
これにより、旧居の残債を精算して無事に抵当権を抹消し、売却手続きを完了させながら、新居への引越しまでを一括でスムーズに進めることが可能になります。
住み替えローンを活用する3つの大きなメリット
では、住み替えローンを利用することで、具体的にどのようなメリットがあるのでしょうか。
1. 手元の自己資金(貯蓄)を減らさずに住み替えが可能
最大のメリットは、残債があっても現金を用意せずに住み替えができる点です。引っ越し費用や新しい家具・家電の購入、お子様の教育資金、あるいは万が一の病気などのために、手元の貯金はなるべく残しておきたいと考える方は多いでしょう。住み替えローンを使えば自己資金を持ち出す必要がないため、新生活の資金的な不安を大きく軽減できます。
2. 「二重ローン(ダブルローン)」のリスクを抑えられる
もし住み替えローンを使わず、今のローンを残したまま新居のローンを組もうとすると(ダブルローン)、毎月2軒分の住宅ローンを返済しなければならず、家計がすぐにパンクしてしまいます。住み替えローンは新旧のローンを一本化するため、月々の返済先は一つになり、管理がしやすく家計への急激な負担増を防ぐことができます。
3. 理想の物件を妥協せずに選べる
資金の制約によって「本当はあのエリアが良いけれど、安い物件で我慢しよう」と妥協してしまうのを防げます。予算の枠が広がることで、今後のライフスタイルに最適な間取りや立地の住まいを手に入れやすくなります。
※他社様で断られたケースでも、まずはお話をお聞かせください。
要注意!住み替えローンのデメリットと審査の厳しさ
住み替えローンは非常に便利な選択肢ですが、すべての方に万能なわけではありません。当然ながらデメリットや厳しい条件(向き・不向き)も存在します。利用を検討する際は、以下の点に十分注意する必要があります。
1. 住宅ローンの審査が通常よりも「かなり厳しい」
住み替えローンは、新居の物件価値(担保価値)以上の金額を借り入れることになります。金融機関からすれば、「万が一返済が滞った時に、家を競売にかけても貸したお金を回収しきれないリスク」が高い融資となります。
そのため、通常の住宅ローン審査よりも、年収、勤務先の安定性、勤続年数、信用情報などが非常に厳しくチェックされます。
2. 毎月の返済額が増えるため、慎重な返済計画が必須
借入額が「新居の価格+旧居の残債+諸費用」と大きくなりやすいため、毎月の返済額はどうしても上がりがちです。現在の低金利であればなんとかなると思っていても、将来金利が上昇した際のリスクも考慮しなければなりません。ご自身の年齢や今後の定年退職のタイミングなども踏まえ、将来にわたって無理なく返済できる綿密なプランニングが必要です。
3. 売却と購入の「決済日(引き渡し日)」を同日に合わせる必要がある
ここが不動産取引において最もハードルが高い部分です。
住み替えローンは、「旧居のローン完済(売却代金+住み替えローンの一部)」と「新居の購入」を同時に行う仕組みです。つまり、今の家を買ってくれる人と、新しい家を売ってくれる人のタイミングをぴったり合わせ、同じ日に一斉に銀行に集まって手続き(同時決済)をしなければなりません。
- 今の家が想定した時期に、希望の価格で売れるとは限らない。
- 売却が決まったタイミングで、理想の新居が都合よく見つかるとは限らない。
- 売主、買主、双方の金融機関、司法書士のスケジュールを一日で調整しなければならない。
このタイトなスケジュール管理をスムーズに進行させるためには、お客様ご自身の努力だけでなく、「売却と購入のタイミングをコントロールできる、経験豊富で調整能力の高い不動産会社」のサポートが絶対に不可欠となります。
まとめ:住み替えを成功させるための第一歩
いかがでしたでしょうか。
住宅ローンが残っていても、住み替えローンという仕組みを活用することで、新しい生活への扉を開くことは十分に可能です。
ただし、審査の厳しさやスケジュール調整の難易度を考えると、一人で悩んだり、インターネットの情報だけで判断したりするのは危険です。ご自身の年収やローンの残債、そして現在のお住まいが「いくらで売れるか」によって、取るべき戦略は大きく変わります。
伏見区、南区、宇治市、八幡市、京田辺市といった京都府南部エリアや、滋賀県大津市などで不動産の購入・売却をご検討中の方は、まずはご自身の「正確な状況把握」と「資金計画の整理」から一緒に始めてみませんか?
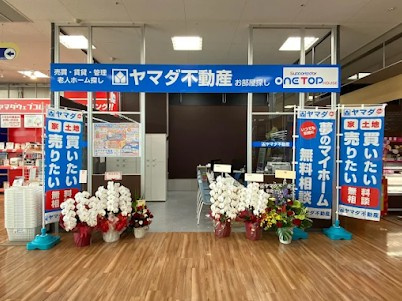
「マンションから戸建てへ」「おすすめの土地を探して注文住宅を」といったご要望から、売買のベストなタイミングまで、不動産のプロとして誠心誠意サポートさせていただきます。
皆様のご来店、ご相談を心よりお待ちしております。
※強引な売却活動などは行いません。安心してご相談ください。
ヤマダ不動産京都伏見店 株式会社MyHomeDo
【アクセス】
京都市営バス「国道赤池」より徒歩5分
【対応エリア】
京都府(伏見区、南区、宇治市、八幡市、京田辺市)、滋賀県(大津市)周辺エリア
【主な取扱業務】
不動産 おすすめ 購入 土地 売却 マンション 売買 住み替えローン相談